Analiza polskiego sektora energetycznego: Transformacja, atom i wyzwania finansowe

Oto pogłębiona analiza sytuacji w polskim sektorze energetycznym oraz postępów w programie jądrowym, oparta na najnowszych informacjach rynkowych i makroekonomicznych z lutego 2026 roku.
Analiza polskiego sektora energetycznego: Transformacja, atom i wyzwania finansowe
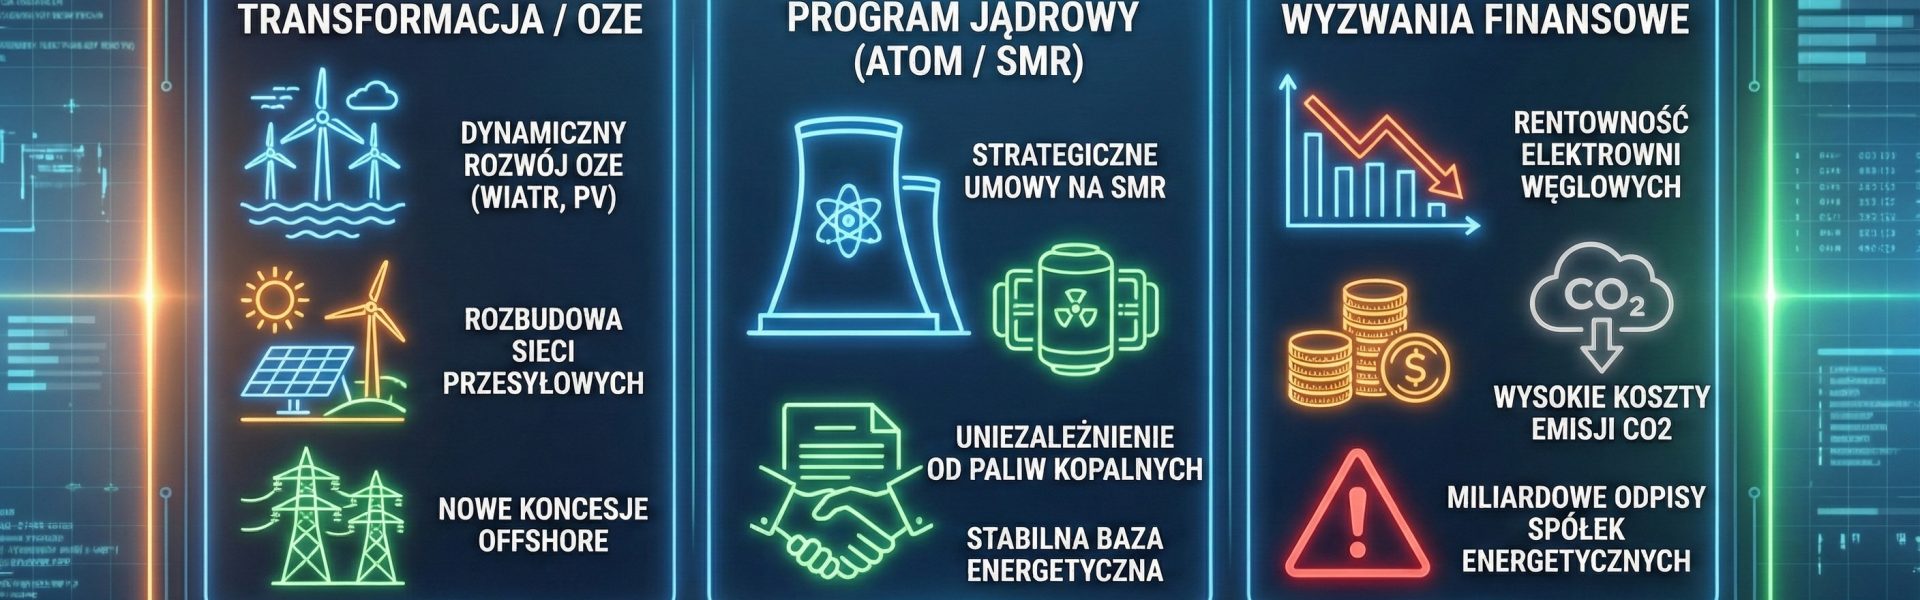
Polski sektor energetyczny znajduje się w kluczowym momencie transformacji. Z jednej strony obserwujemy historyczne kroki w kierunku budowy floty reaktorów jądrowych i dynamiczny rozwój odnawialnych źródeł energii (OZE), z drugiej – spółki energetyczne muszą mierzyć się z potężnymi wyzwaniami finansowymi i rynkowymi w krótkim terminie.
⚛️ Przełom w polskim programie jądrowym (SMR)
Rozwój energetyki jądrowej w Polsce nabiera realnych kształtów, ze szczególnym uwzględnieniem technologii małych reaktorów modułowych (SMR).
- Strategiczna umowa w USA: Orlen Synthos Green Energy oraz GE Vernova Hitachi Nuclear Energy podpisały kluczową umowę na opracowanie polskiego projektu generycznego reaktora BWRX-300. Umowa, zawarta w amerykańskim resorcie energii w obecności ministra Miłosza Motyki, jest formalnym i niezbędnym krokiem do budowy całej floty tego typu reaktorów w Polsce.
- Bezpieczeństwo i niezależność: Rozwój SMR-ów wpisuje się w szerszą strategię uniezależniania Europy od surowców ze wschodu. Jak stanowczo podkreślił minister Motyka: „rosyjski gaz musi zostać kompletnie wyrzucony z Europy”. Atom ma stanowić stabilne i bezemisyjne zaplecze (tzw. baseload) dla polskiego systemu elektroenergetycznego.
🌬️ OZE: Silna pozycja fotowoltaiki i rozwój wiatru na morzu (offshore)
Polska konsekwentnie zwiększa moc zainstalowaną w odnawialnych źródłach energii, co potwierdzają najnowsze dane Polskich Sieci Elektroenergetycznych (PSE):
- Dominacja Słońca: Na początku 2026 roku moc zainstalowana w fotowoltaice (PV) osiągnęła imponujący poziom 25 921 MW.
- Lądowa energetyka wiatrowa: Farmy wiatrowe na lądzie dysponują obecnie mocą 11 196 MW (stan na 1 lutego 2026 r.).
- Krok naprzód dla morskich farm wiatrowych (offshore): Prezes URE wydał ważną do końca 2029 roku promesę koncesji na wytwarzanie energii dla MFW Baltica 2 (wspólny projekt PGE i duńskiego Orsted). To kluczowy dokument przybliżający Polskę do uruchomienia wielkoskalowych źródeł wytwórczych na Morzu Bałtyckim.
📉 Wyzwania finansowe: Rezerwy, koszty i emisje
Mimo optymistycznych perspektyw długoterminowych, bieżąca działalność operacyjna gigantów energetycznych jest obciążona ryzykami finansowymi:
- Miliardowe odpisy: Polska Grupa Energetyczna (PGE) została zmuszona do utworzenia potężnej rezerwy w wysokości około 1,2 mld zł. Wynika to z przewidywanych strat na kontraktach sprzedaży energii elektrycznej zawartych na lata 2026 i 2027. Pokazuje to, jak duża zmienność i niepewność panuje na hurtowym rynku energii.
- Koszty uprawnień do emisji CO2: Transformacja jest kosztowna, a energetyka węglowa wciąż obciąża bilanse. Zgodnie z prognozami KOBiZE i CAKE, średnia cena uprawnień do emisji (EUA) w 2026 roku ma oscylować wokół 92 euro. Utrzymanie się cen na tak wysokim poziomie stanowi stałą presję marżową dla elektrowni konwencjonalnych.
📈 Perspektywa giełdowa: Dystrybucja ratuje wyceny
Mimo problemów z rentownością samego wytwarzania energii, analitycy rynkowi (m.in. Trigon DM) widzą potencjał w krajowych spółkach.
Rekomendacje „kupuj” dla akcji PGE, Enei oraz Tauronu wynikają z ich wysokiej ekspozycji na segment dystrybucji. Infrastruktura sieciowa (przesył i dystrybucja energii) generuje stabilne, regulowane przychody, co czyni polskie firmy atrakcyjniejszymi na tle szerokiego europejskiego indeksu Stoxx 600 Utilities.
Podsumowując, sektor przechodzi bolesną, ale konieczną metamorfozę. Krótkoterminowe koszty (rezerwy PGE, wysokie ceny CO2) są ceną za długoterminowe bezpieczeństwo, które mają zapewnić rozwijane właśnie projekty offshore (Baltica 2) oraz mały atom (BWRX-300).
24 lutego 2026
Aleksander Góral
x-radio.pl